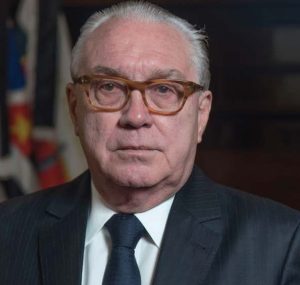
Manoel de Queiroz Pereira Calças em co-autoria com Clarissa Somesom Tauk
Encerrar uma empresa não elimina necessariamente a capacidade de seu titular de organizar outra atividade. A liquidação dá destino aos bens, mas a exclusão prolongada do empresário pode deixar sem uso conhecimento e experiência. O fresh start ganha relevância econômica ao permitir a extinção de obrigações nas hipóteses legais e remover impedimentos ao exercício empresarial. A segunda chance interessa à economia que pode reaproveitar essas capacidades em novos investimentos.
A função social da empresa não exige perpetuar um negócio inviável, mas permitir aplicações produtivas de recursos e competências. Uma nova iniciativa pode contratar trabalhadores, demandar insumos, ampliar a concorrência e gerar receitas tributárias. Esses efeitos dependem de sua viabilidade. O ganho econômico buscado não está em manter a estrutura que fracassou, mas em permitir produção adicional com recursos e conhecimento que conservam utilidade.
O conhecimento empresarial constitui capital humano: habilidades para reconhecer oportunidades, negociar e coordenar a produção. Diamanto Politis explica que o aprendizado transforma experiência em conhecimento para identificar oportunidades e enfrentar as dificuldades de uma empresa nova.1 Seu reaproveitamento pode reduzir o esforço de aprendizagem e melhorar decisões sobre clientes, fornecedores e financiamento. O fresh start permite reutilizar essa capacidade, sem obrigar o empresário a repetir a organização anterior.
Jason Cope identifica, em pesquisa qualitativa com oito empresários, aprendizado sobre as causas do insucesso, as relações profissionais e os pontos críticos da gestão. Esses resultados podem ampliar a preparação para iniciativas posteriores.2 A análise de erros pode orientar decisões sobre capital de giro, custos e dependência de poucos clientes. Não se trata de atribuir virtude ao fracasso, mas de reconhecer que a revisão das escolhas anteriores pode produzir conhecimento gerencial que um iniciante ainda não adquiriu.
Na doutrina jurídico-econômica, Douglas G. Baird e Edward R. Morrison mostram que, em pequenos negócios, a capacidade relevante pode estar na pessoa do empresário, e não na configuração da sociedade. O conhecimento específico de um setor pode subsistir ao encerramento da empresa e encontrar melhor aplicação em outra atividade.3 Embora o estudo examine o Chapter 11 norte-americano, essa distinção interessa à falência brasileira: liquidar um negócio inviável e permitir nova utilização das habilidades de seu empreendedor são objetivos compatíveis.
Os autores relatam o caso de Scott Nieman, cuja empresa de fabricação de peças plásticas foi encerrada. Sua vantagem estava no conhecimento dos clientes e na capacidade de articular a demanda com a produção. No negócio seguinte, aproveitou sua experiência e suas relações comerciais, mas terceirizou a fabricação, evitando os custos fixos da estrutura anterior.3 O caso não comprova os efeitos do fresh start brasileiro; ilustra como o conhecimento pode ser transferido para um modelo de negócio diferente daquele que não se sustentou.
O valor da experiência também aparece no estudo de Deniz Ucbasaran, Paul Westhead e Mike Wright, com 630 empresários, que relaciona experiência anterior à identificação de oportunidades. O efeito específico do insucesso, contudo, não é linear.4 Sandra Gottschalk e Bettina Müller encontram menor sobrevivência dos novos negócios de empresários anteriormente malsucedidos na amostra examinada.5 O incentivo ao recomeço não depende, portanto, de prometer desempenho superior: depende de permitir que conhecimento relevante seja reaproveitado, com reflexão sobre o ocorrido e preparação para a próxima atividade.
A Comissão Europeia, na Comunicação COM (2007) 584, recomenda valorizar a experiência e oferecer orientação técnica para o negócio seguinte.6 O afastamento também tem custo: adia a utilização do conhecimento, enquanto mercados e relações comerciais se modificam. Reduzir obstáculos desnecessários permite testar uma nova atividade sem prolongar artificialmente a antiga. A função social se realiza também pelo reaproveitamento dessa capacidade produtiva.
No Brasil, a Lei nº 14.112/2020 tornou essa orientação expressa. O art. 75, III, da Lei nº 11.101/2005 inclui entre os objetivos da falência o retorno célere do empreendedor à atividade econômica. O art. 158, V, prevê a extinção das obrigações pelo decurso de três anos contados da decretação da falência, ressalvada a destinação dos bens anteriormente arrecadados à satisfação dos credores. O prazo não se conta da edição da reforma nem do encerramento do processo. A declaração por sentença segue o art. 159, e a inabilitação empresarial observa o art. 102. Separam-se, assim, a liquidação patrimonial e o horizonte de retorno do falido.7
É necessário, porém, delimitar o beneficiário. A falência de uma sociedade não converte automaticamente seus sócios em falidos nem extingue dívidas pessoais ou garantias prestadas. O art. 160 contempla o sócio de responsabilidade ilimitada, sem autorizar exoneração geral de administradores ou sócios de responsabilidade limitada. Tampouco o recomeço significa restabelecer a pessoa jurídica liquidada. Seu propósito econômico é permitir nova atuação do empresário alcançado pelo regime legal, respeitando a autonomia das obrigações de terceiros.
A experiência norte-americana distingue a liberação da pessoa natural do encerramento da sociedade. No Chapter 7 do Bankruptcy Code, a seção 727 reserva o discharge à pessoa natural. A seção 523 preserva certas dívidas, inclusive tributárias e decorrentes de fraude. A exoneração pode ser recusada por ocultação patrimonial e outras condutas previstas em lei.8
Em Local Loan Co. v. Hunt (1934), a Suprema Corte protegeu salários futuros contra a execução de cessão anterior à falência, reconhecendo o interesse público no esforço produtivo do devedor liberado.9 Embora relativo a trabalho assalariado, o fundamento ajuda a compreender o valor econômico de permitir nova atividade. Em Taggart v. Lorenzen (2019), a Corte admitiu sanção por descumprimento da ordem de exoneração quando não houver fundamento objetivamente razoável para duvidar de que a cobrança era proibida.10 A boa-fé meramente subjetiva do credor não basta. O recomeço exige tutela efetiva, não apenas declaração formal de liberação.
Na União Europeia, os arts. 20 a 23 da Diretiva (UE) 2019/1023 exigem acesso a procedimento apto à exoneração integral, em prazo que, como regra, não ultrapasse três anos. Inabilitações fundadas exclusivamente na insolvência devem cessar até o final desse período, observadas as derrogações admitidas, inclusive por desonestidade ou má-fé.11 A coordenação entre exoneração e retorno à atividade evita obstáculos incompatíveis com a segunda chance.
O Tribunal de Justiça da União Europeia delimitou essas exceções. Em Agencia Estatal de la Administración Tributaria, C-687/22, de 11 de abril de 2024, decidiu que a lista de dívidas excluíveis não é exaustiva: créditos públicos também podem ser excluídos, desde que a exclusão seja devidamente justificada no direito nacional.12 Em Corván e Bacigán, C-289/23 e C-305/23, de 7 de novembro de 2024, admitiu restrições em circunstâncias bem definidas e justificadas, exigindo respeito à proporcionalidade.13 Cabe ao juiz nacional verificar se a medida é adequada e necessária, sem comprometer o acesso ao procedimento de exoneração. Incentivar o recomeço não elimina exceções legítimas, mas exige controlar barreiras que ultrapassem sua finalidade.
A Comissão das Nações Unidas para o Direito do Comércio Internacional — UNCITRAL — acrescenta uma dimensão operacional. Suas recomendações sobre insolvência de micro e pequenas empresas, adotadas em 2021, propõem procedimentos simples, acessíveis e de baixo custo. Recomendam tratamento coordenado das dívidas do empresário individual e clareza nas condições e exclusões da exoneração. A insuficiência de ativos para custear o procedimento não deveria impedir o acesso ao regime. A orientação importa porque a segunda chance pode ser formalmente prevista e praticamente inacessível aos pequenos empresários.14
A segunda chance pode influenciar decisões antes e depois da falência. Antes, conhecer os limites das consequências do insucesso pode tornar aceitável o risco de investir. Depois, a exoneração pode permitir que rendimentos da nova atividade sustentem seu desenvolvimento, sem absorção por obrigações já liberadas. Esse horizonte importa para planejar e buscar parceiros. São mecanismos possíveis, dependentes das obrigações remanescentes e das condições de financiamento.
Há evidência internacional sobre esses incentivos. John Armour e Douglas Cumming, em estudo sobre quinze países entre 1990 e 2005, encontraram relação significativa entre regimes menos severos de falência pessoal e taxas de trabalho por conta própria.15 Wei Fan e Michelle White identificaram associação entre proteção patrimonial na falência pessoal e atividade empreendedora nos Estados Unidos, interpretando-a como seguro parcial contra o insucesso.16 Os resultados sustentam a importância do regime de insolvência na decisão de empreender, mas não medem os efeitos da reforma brasileira. Trabalho por conta própria não equivale necessariamente a empreendedorismo inovador.
O benefício econômico deve ser confrontado com o custo do crédito. Jeremy Berkowitz e Michelle White verificaram que maiores isenções patrimoniais na falência pessoal norte-americana podem restringir o financiamento de pequenas empresas e elevar seus custos.17 Diante de maiores perdas esperadas, credores podem cobrar juros superiores ou exigir garantias. O estudo não avalia o prazo brasileiro de três anos, mas evidencia uma escolha institucional: permitir o retorno sem comprometer a oferta de recursos que o viabiliza. A justificativa econômica da segunda chance exige ganhos de nova atividade, não apenas transferência de perdas aos credores.
No Brasil, extinguir obrigações não assegura, por si, crédito novo ou regularidade cadastral. O tratamento tributário exige cuidado diante do art. 191 do Código Tributário Nacional: não cabe anunciar perdão fiscal automático pelo decurso do prazo falimentar.18 A comunicação da sentença aos registros competentes e a delimitação das obrigações remanescentes tornam o retorno previsível. O art. 159-A, ao admitir rescisão da sentença em caso de sonegação patrimonial, preserva a proteção dos credores e a credibilidade do instituto.
A efetividade da reforma deve ser aferida pelo retorno produtivo, não apenas pelo número de sentenças. Importa medir o tempo até a exoneração e até a abertura do novo negócio, os investimentos mobilizados, o acesso ao crédito e os empregos criados. Valor adicionado e sobrevivência das empresas ajudam a examinar a consistência dessa retomada. A avaliação deve comparar trajetórias em condições semelhantes e considerar satisfação dos credores e fraudes. Sem isso, confunde-se liberação jurídica com ganho econômico, ou se atribui à reforma um resultado que pode decorrer de outros fatores.
O fresh start conecta a saída de um negócio inviável à possibilidade de uma nova entrada produtiva. Seu impacto econômico está em permitir que experiência e capacidade de organização voltem a gerar atividade. A experiência internacional recomenda prazo razoável, acesso efetivo e controle de abusos. A segunda chance cumpre sua função quando favorece transações, investimentos e empregos, sem dispensar a confiança que sustenta o crédito. Reabilitar o empresário é abrir uma possibilidade de produção, não garantir seu resultado.
Notas de fim
- POLITIS, Diamanto. The Process of Entrepreneurial Learning: A Conceptual Framework. Entrepreneurship Theory and Practice, v. 29, n. 4, p. 399–424, 2005.
- COPE, Jason. Entrepreneurial Learning from Failure: An Interpretative Phenomenological Analysis. Journal of Business Venturing, v. 26, n. 6, p. 604–623, 2011.
- BAIRD, Douglas G.; MORRISON, Edward R. Serial Entrepreneurs and Small Business Bankruptcies. Columbia Law Review, v. 105, p. 2310–2368, 2005, especialmente p. 2341–2343.
- UCBASARAN, Deniz; WESTHEAD, Paul; WRIGHT, Mike. The Extent and Nature of Opportunity Identification by Experienced Entrepreneurs. Journal of Business Venturing, v. 24, n. 2, p. 99–115, 2009.
- GOTTSCHALK, Sandra; MÜLLER, Bettina. A Second Chance for Failed Entrepreneurs: A Good Idea? Small Business Economics, v. 59, p. 745–767, 2022.
- COMISSÃO EUROPEIA. Overcoming the Stigma of Business Failure — For a Second Chance Policy. COM(2007) 584 final, 5 out. 2007.
- BRASIL. Lei nº 11.101/2005, com alterações da Lei nº 14.112/2020, arts. 75, III, 102, 158 a 160.
- ESTADOS UNIDOS. Bankruptcy Code, 11 U.S.C., §§ 727 e 523.
- ESTADOS UNIDOS. Suprema Corte. Local Loan Co. v. Hunt, 292 U.S. 234, p. 244–245, 30 abr. 1934.
- ESTADOS UNIDOS. Suprema Corte. Taggart v. Lorenzen, processo 18-489, 3 jun. 2019.
- UNIÃO EUROPEIA. Diretiva (UE) 2019/1023, arts. 20 a 23.
- TJUE. Agencia Estatal de la Administración Tributaria, C-687/22, ECLI:EU:C:2024:287, 11 abr. 2024.
- TJUE. Corván e Bacigán, processos apensos C-289/23 e C-305/23, ECLI:EU:C:2024:934, 7 nov. 2024.
- UNCITRAL. Legislative Guide on Insolvency Law for Micro- and Small Enterprises, recomendações 1, 3, 10 e 88 a 91.
- ARMOUR, John; CUMMING, Douglas. Bankruptcy Law and Entrepreneurship. American Law and Economics Review, v. 10, n. 2, p. 303–350, 2008.
- FAN, Wei; WHITE, Michelle J. Personal Bankruptcy and the Level of Entrepreneurial Activity. Journal of Law and Economics, v. 46, n. 2, p. 545–567, 2003.
- BERKOWITZ, Jeremy; WHITE, Michelle J. Bankruptcy and Small Firms’ Access to Credit. RAND Journal of Economics, v. 35, n. 1, p. 69–84, 2004.
- BRASIL. Código Tributário Nacional, art. 191.
Ao entrar você está ciente e de acordo com os termos de uso e privacidade do Whatsapp.
PARTICIPE DO CANAL
Acompanhe o Juristas no Google News
receba as principais notícias jurídicas do Brasil


